
引越し料金は比較しないと2〜5万円以上損することもあります。
まずは無料で、あなたの条件に合う最安の引越し業者を
チェックしましょう

※完全無料・最大10社の中から最安業者が見つかる
引越しで家具や家電が壊れたとき、「引越し業者が保険に入っているから大丈夫」と考えてしまいがちです。ですが、実際には業者が負う損害賠償責任と、業者自身が加入する保険、利用者が任意で付ける保険は同じものではありません。
まず確認すべきなのは「保険があるか」ではなく、どんな事故なら業者が賠償責任を負うのか、どこまでが免責なのか、高価品や壊れやすい物を事前申告すべきかです。そのうえで、補償が不足しそうな荷物がある場合に任意保険を検討します。
先に結論
- 通常の引越しでも、業者に責任がある損傷・紛失は損害賠償の対象になり得る
- 「業者の保険」と「利用者が入る任意保険」は別物
- 天災や荷物そのものの欠陥など、補償されない場合がある
- 高価品・壊れやすい物・特別な注意が必要な物は事前申告が重要
- 任意保険が必要かどうかは、荷物の価値と標準補償で足りるかで判断する
「引越し保険」と「業者の補償」は同じではない
引越しの補償を理解するには、まず3つに分けると分かりやすくなります。
| 種類 | 誰のためのものか | 役割 |
|---|---|---|
| 業者の損害賠償責任 | 利用者 | 業者側に責任がある損傷・紛失等を賠償 |
| 業者が加入する保険 | 主に業者 | 業者が負う賠償責任を保険でカバーする |
| 利用者向け任意保険 | 利用者 | 契約内容に応じて補償範囲を追加する |
利用者側が見るべきなのは、「業者がどんな保険会社と契約しているか」だけではなく、自分の荷物に何が起きたとき、誰が、どの条件で補償するのかです。
「保険に入っている業者=すべての事故を全額補償」ではありません。約款・見積書・補償条件まで確認する必要があります。
通常の引越しでも業者に損害賠償責任が生じる場合がある
国土交通省の標準引越運送約款では、業者が荷造り・受取・引渡し・保管・運送に関して注意を怠らなかったことを証明しない限り、荷物の滅失・損傷・遅延について損害賠償責任を負う仕組みが定められています。
つまり、通常の引越しで家具や家電が壊れたからといって、利用者が必ず別途保険へ加入していなければ何も補償されない、という仕組みではありません。
まず確認するのは「業者側の責任がある事故か」
- 搬出中に家具を落とした
- 運搬中の取扱いで家電が破損した
- 業者管理中に荷物が紛失した
- 作業中に壁や床を傷つけた
実際の責任判断は事故状況や契約条件によりますが、まずは業者へ申告して確認します。
補償されない・責任を負わない場合もある
一方で、すべての損害が業者の賠償対象になるわけではありません。標準引越運送約款には、業者が責任を負わない事由も定められています。
| 例 | 考え方 |
|---|---|
| 荷物自体の欠陥・自然消耗 | もともとの劣化や性質による破損など |
| 荷物の性質による変質 | 腐敗、変色、さび等 |
| 天災 | 地震、津波、洪水、暴風雨など |
| 利用者側の故意・過失 | 誤った梱包や申告不足など |
「壊れた=必ず業者負担」ではない
特に自分で荷造りした箱の中身が壊れた場合は、梱包状態が原因なのか、運搬方法が原因なのかで判断が変わります。
高価品・壊れやすい物は事前申告が重要
標準引越運送約款では、貴重品や壊れやすい物、変質しやすい物など、運送上特別な注意を必要とする荷物について、利用者がその存在を申告することが重要になります。
事前に伝えておきたい物
- 高額な家具
- 美術品・骨董品
- 高級食器
- 大型テレビ・精密機器
- 楽器
- 壊れやすいコレクション
見積もり時に申告しておけば、通常の荷物と同じ方法で運べるか、追加梱包や特殊輸送が必要かを事前に判断できます。
現金・通帳・宝石などは通常荷物と分けて考える
現金、有価証券、宝石、重要書類などは、通常の段ボールと同じ扱いにしない方が安全です。
自分で管理したい物
- 現金
- 通帳
- 印鑑
- 宝石・貴金属
- パスポート
- 重要契約書
- 薬
業者によって引受け条件も異なるため、見積もり時に確認します。
利用者向けの任意保険はどんなときに検討する?
任意保険を検討する意味があるのは、通常の損害賠償だけでは不安が残る場合です。
検討しやすいケース
- 高価な家財が多い
- 美術品・楽器・精密機器がある
- 海外・長距離など輸送工程が多い
- 一時保管を伴う
- 標準補償の対象外リスクが気になる
加入前に必ず約款・補償条件を見る
任意保険でも、免責金額・対象外事故・補償上限・対象品目が設定されていることがあります。「保険」という名前だけで判断せず、何が補償されるかを確認します。
任意保険が不要な場合もある
荷物が一般的な家具・家電中心で、高価品や特殊品が少なく、利用する業者の補償条件に納得できる場合は、追加保険を付けない判断もあります。
大切なのは「保険に入るかどうか」ではなく、自分の荷物価値に対して現在の補償で不足がないかです。
見積もり時に確認すべき補償項目
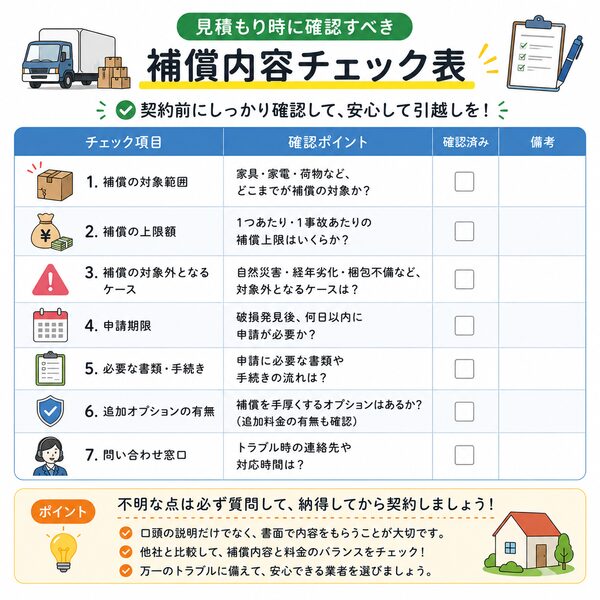
| 確認項目 | 質問例 |
|---|---|
| 破損 | 家具・家電が壊れた場合はどうなりますか? |
| 紛失 | 荷物が見つからない場合の対応は? |
| 建物損傷 | 壁・床を傷つけた場合は? |
| 高価品 | 事前申告が必要な物は? |
| 免責 | 補償対象外になる条件は? |
| 申請 | 事故時の連絡先・必要書類は? |
「保険加入済みです」だけで安心しない
見積もり担当者から「当社は保険に入っています」と説明されても、それだけでは利用者にとっての補償内容は分かりません。
追加で聞くべきこと
- 利用者が別に加入する必要はあるか
- 1事故・1荷物あたりの補償条件
- 高価品の扱い
- 免責となるケース
- 事故時の申請方法
損傷を見つけたら保険の前に「証拠を残す」
引越し後に破損を見つけた場合は、すぐに修理・処分する前に状態を記録します。
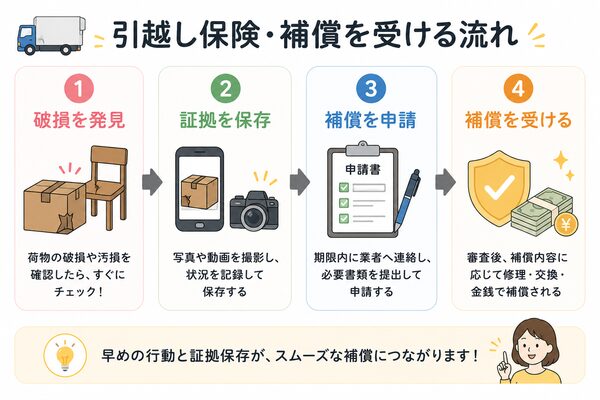
残しておきたいもの
- 破損箇所の写真
- 荷物全体の写真
- 梱包状態
- 見積書
- 契約書・約款
- 購入時期や価格が分かる資料
詳しい申請手順は、損傷・紛失時の手続き記事で確認できます。
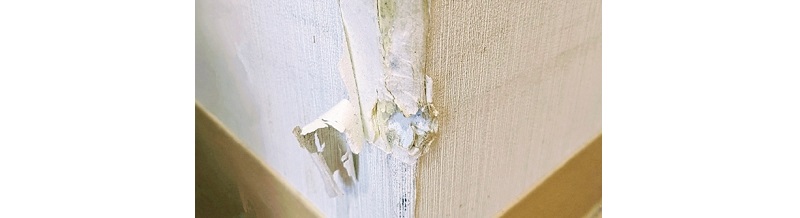
破損・紛失はできるだけ早く業者へ連絡する
標準引越運送約款では、荷物の一部滅失・損傷について、引渡しから一定期間内に通知しないと業者の責任が消滅する規定があります。
ただし、「期限までまだあるから大丈夫」と考えず、発見した時点で早めに連絡するのが基本です。
破損は時間が経つほど「いつ・どこで壊れたか」の確認が難しくなります。補償を受けたい場合は、発見後すぐの連絡が重要です。
自分で梱包した荷物は補償されない?
「自分で梱包したら一切補償されない」と一律に決まるわけではありません。ただし、破損原因が梱包不足なのか、運搬方法なのかで判断が変わるため、業者梱包より責任関係が複雑になりやすくなります。
壊れやすい物は梱包方法を確認する
- 食器
- ガラス製品
- 大型テレビ
- パソコン
- 精密機器
不安な物は、見積もり時に「自分で梱包してよいか」「業者梱包が必要か」を確認します。
業者を選ぶときは補償説明の分かりやすさも見る
補償条件を聞いたときに、約款や見積書に基づいて具体的に説明できる業者は安心材料になります。
確認したい対応
- 補償対象と対象外を説明できる
- 高価品の申告方法が明確
- 事故時の窓口が分かる
- 見積書へ特記事項を残せる
- 約款を確認できる
任意保険を検討するときの判断表
| 状況 | 任意保険の検討度 | 理由 |
|---|---|---|
| 一般家財中心 | 低〜中 | 業者補償で足りる場合がある |
| 高額家具・美術品あり | 高 | 損失額が大きい |
| 長距離・一時保管あり | 中〜高 | 輸送工程が増える |
| 特殊品あり | 高 | 通常補償外の可能性 |
| 補償条件が不明確 | 保険より先に確認 | まず契約条件を明確化 |
保険・補償でよくある勘違い
「保険加入業者なら何でも補償される」
対象外事故や免責条件があります。
「壊れた物は新品価格で全額出る」
実際の賠償額は、損害内容・修理可否・時価などを踏まえて判断されることがあります。
「高価品は黙っていても通常荷物と同じ」
特別な注意が必要な物は事前申告が重要です。
「3か月以内なら連絡はいつでも同じ」
事故状況の確認が難しくなるため、発見後すぐに連絡する方が安全です。
契約前の補償チェックリスト
- 業者の損害賠償条件を確認した
- 免責になるケースを確認した
- 高価品・壊れやすい物を申告した
- 特殊荷物の扱いを確認した
- 任意保険が必要か判断した
- 事故時の連絡先を確認した
- 見積書・約款を保存した
- 搬出前の家財状態を写真で残した

引越し保険を考えるときは、「保険に入るか」から始めるのではなく、まず業者の損害賠償責任・免責・高価品の扱いを確認します。その補償で不足する荷物やリスクがある場合に、任意保険を追加するという順番で考えると判断しやすくなります。
|


